Ekonomisk utveckling präglas av omväxlande hög- och lågkonjunkturer. Genom att stimulera eller strama åt ekonomin i rätt tid kan utvecklingen stabiliseras. På så vis kan vi undvika långa lågkonjunkturer och skenande inflation. Robert E. Halls och Michael Woodfords forskning har lett till ett paradigmskifte inom stabiliseringspolitiken. Resultatet av deras forskning, ny-keynesianska modeller, gör det möjligt att förklara och mäta hur olika åtgärder påverkar konjunkturutvecklingen. Modellerna används av centralbanker och finansdepartement världen över.
Populärvetenskaplig information om Ekonomipriset 2026.
”Riksbanken måste sänka styrräntan för att få fart på ekonomin.”
”Regeringen bör stimulera ekonomin genom att öka hushållens disponibla inkomst så att konsumtionen ökar.”
”Ekonomin behöver stramas åt med högre räntor eller lägre utgifter, annars tappar vi kontrollen över inflationen!”
Påståenden som dessa är vardagsmat i offentliga diskussioner om ekonomisk politik. De är alla exempel på verktyg inom stabiliseringspolitiken, det vill säga regeringars och centralbankers åtgärder för att jämna ut ekonomiska svängningar. Det kan handla om att centralbanken ändrar styrräntan eller att regeringen till exempel höjer eller sänker bidrag och skatter för att påverka hushållens köpkraft. Syftet med politiken är att minska konjunktursvängningar, alltså variationer i arbetslöshet och ekonomisk tillväxt, så att ekonomin inte fastnar i en situation med mycket hög arbetslöshet eller okontrollerad inflation. En jämn och stabil makroekonomisk utveckling är bättre för både hushåll och företag än omväxlande djupa dalar och höga toppar. Särskilt hushåll med små marginaler tenderar att påverkas extra negativt av kraftiga konjunktursvängningar.
Robert E. Halls och Michael Woodfords forskning har gjort oss bättre rustade att hantera lågkonjunkturer. De har lagt grunden till det ny-keynesianska paradigmet där modeller byggs på mikrofundament, det vill säga nedifrån och upp. Ekonomins utveckling är resultatet av miljontals beslut på mikronivå av hushåll och företag. Med modeller som utgår ifrån detta, i stället för att bara studera ekonomin från ett makroekonomiskt fågelperspektiv, har Halls och Woodfords forskning gett upphov till ett paradigmskifte inom teorin för stabiliseringspolitik.
Stabiliseringspolitiken blev ineffektiv
Att stabiliseringspolitik kan göra stor nytta är en insikt som går tillbaka till John Maynard Keynes snart 100 år gamla arbete. Hans idé, som än i dag utgör grunden för stabiliseringspolitiken, var att den sammanlagda efterfrågan på varor och tjänster från hushåll och företag inte automatiskt sammanfaller med vad ekonomin kan producera. Är efterfrågan för låg blir det hög arbetslöshet och låg tillväxt. Är den för hög blir det överhettning och stigande inflation. Genom att stimulera efterfrågan (gasa) när den är för låg och dämpa den (bromsa) när den för hög kan toppar och dalar jämnas ut.
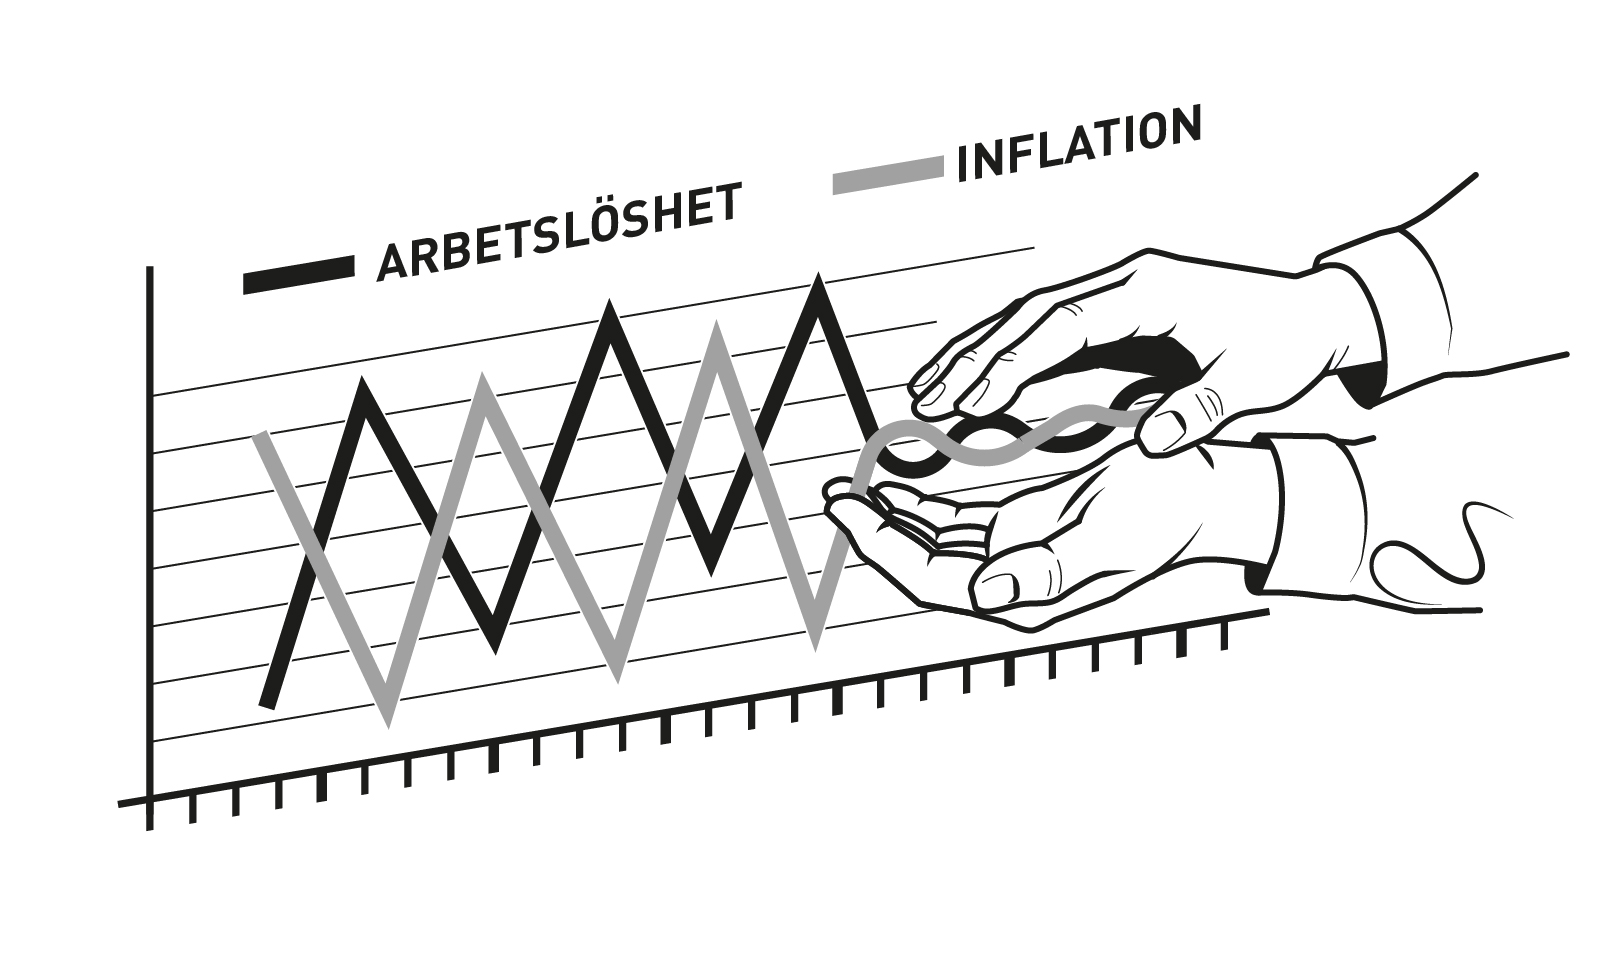
De tidigare keynesianska modellerna satte sin tilltro till att statistiska samband mellan centrala makroekonomiska variabler som inflation, konsumtion, arbetslöshet och produktion var stabila. Ett exempel är sambandet mellan inflation och arbetslöshet – den så kallade Phillipskurvan – som visar att inflationen tenderar att vara låg när arbetslösheten är hög och tvärtom. Ett annat är att konsumtionen bestäms av hushållens sammanlagda disponibla inkomst: högre disponibel inkomst ger högre konsumtion. Förhållandet mellan de olika variablerna antogs vara ungefärligen linjärt, det vill säga om den ena variabeln förändras, ändras den andra proportionellt mot den första. Genom att använda historiska samband mellan variablerna var det till synes okomplicerat att beräkna hur mycket man skulle gasa eller bromsa i olika konjunkturlägen. Men det var för enkelt för att fungera i längden.
Under 1970-talets oljekriser visade det sig att sambanden inte alls var så stabila som forskare och beslutsfattare tidigare trott. Inflationen ökade trots att arbetslösheten gick upp, och sambandet mellan inkomst och konsumtion tycktes inte heller vara så stabilt som man hade antagit. Det ledde till att stabiliseringspolitiken inte fungerade – man gasade för mycket och vid fel tidpunkt, vilket fick långsiktiga konsekvenser i form av många år med låg tillväxt och hög inflation.
Inflytelserika ekonomer som Robert E. Lucas Jr. (Ekonomipristagare 1995) argumenterade för att problemet med den keynesianska stabiliseringspolitiken var just antagandet att förhållandet mellan de makroekonomiska variablerna är stabilt. För att fungera måste modellerna i stället ha mikrofundament, det vill säga bygga på stabila mikroekonomiska samband. Inflationen bestäms av tusentals enskilda företags beslut om prissättning. Den sammanlagda privata konsumtionen grundas på beslut som tas av miljontals hushåll, och beslut av enskilda företag och arbetstagare avgör hur stor produktionen blir. Bara genom att titta på enskilda aktörers beteende och summera kan man förstå makroekonomiska fenomen.
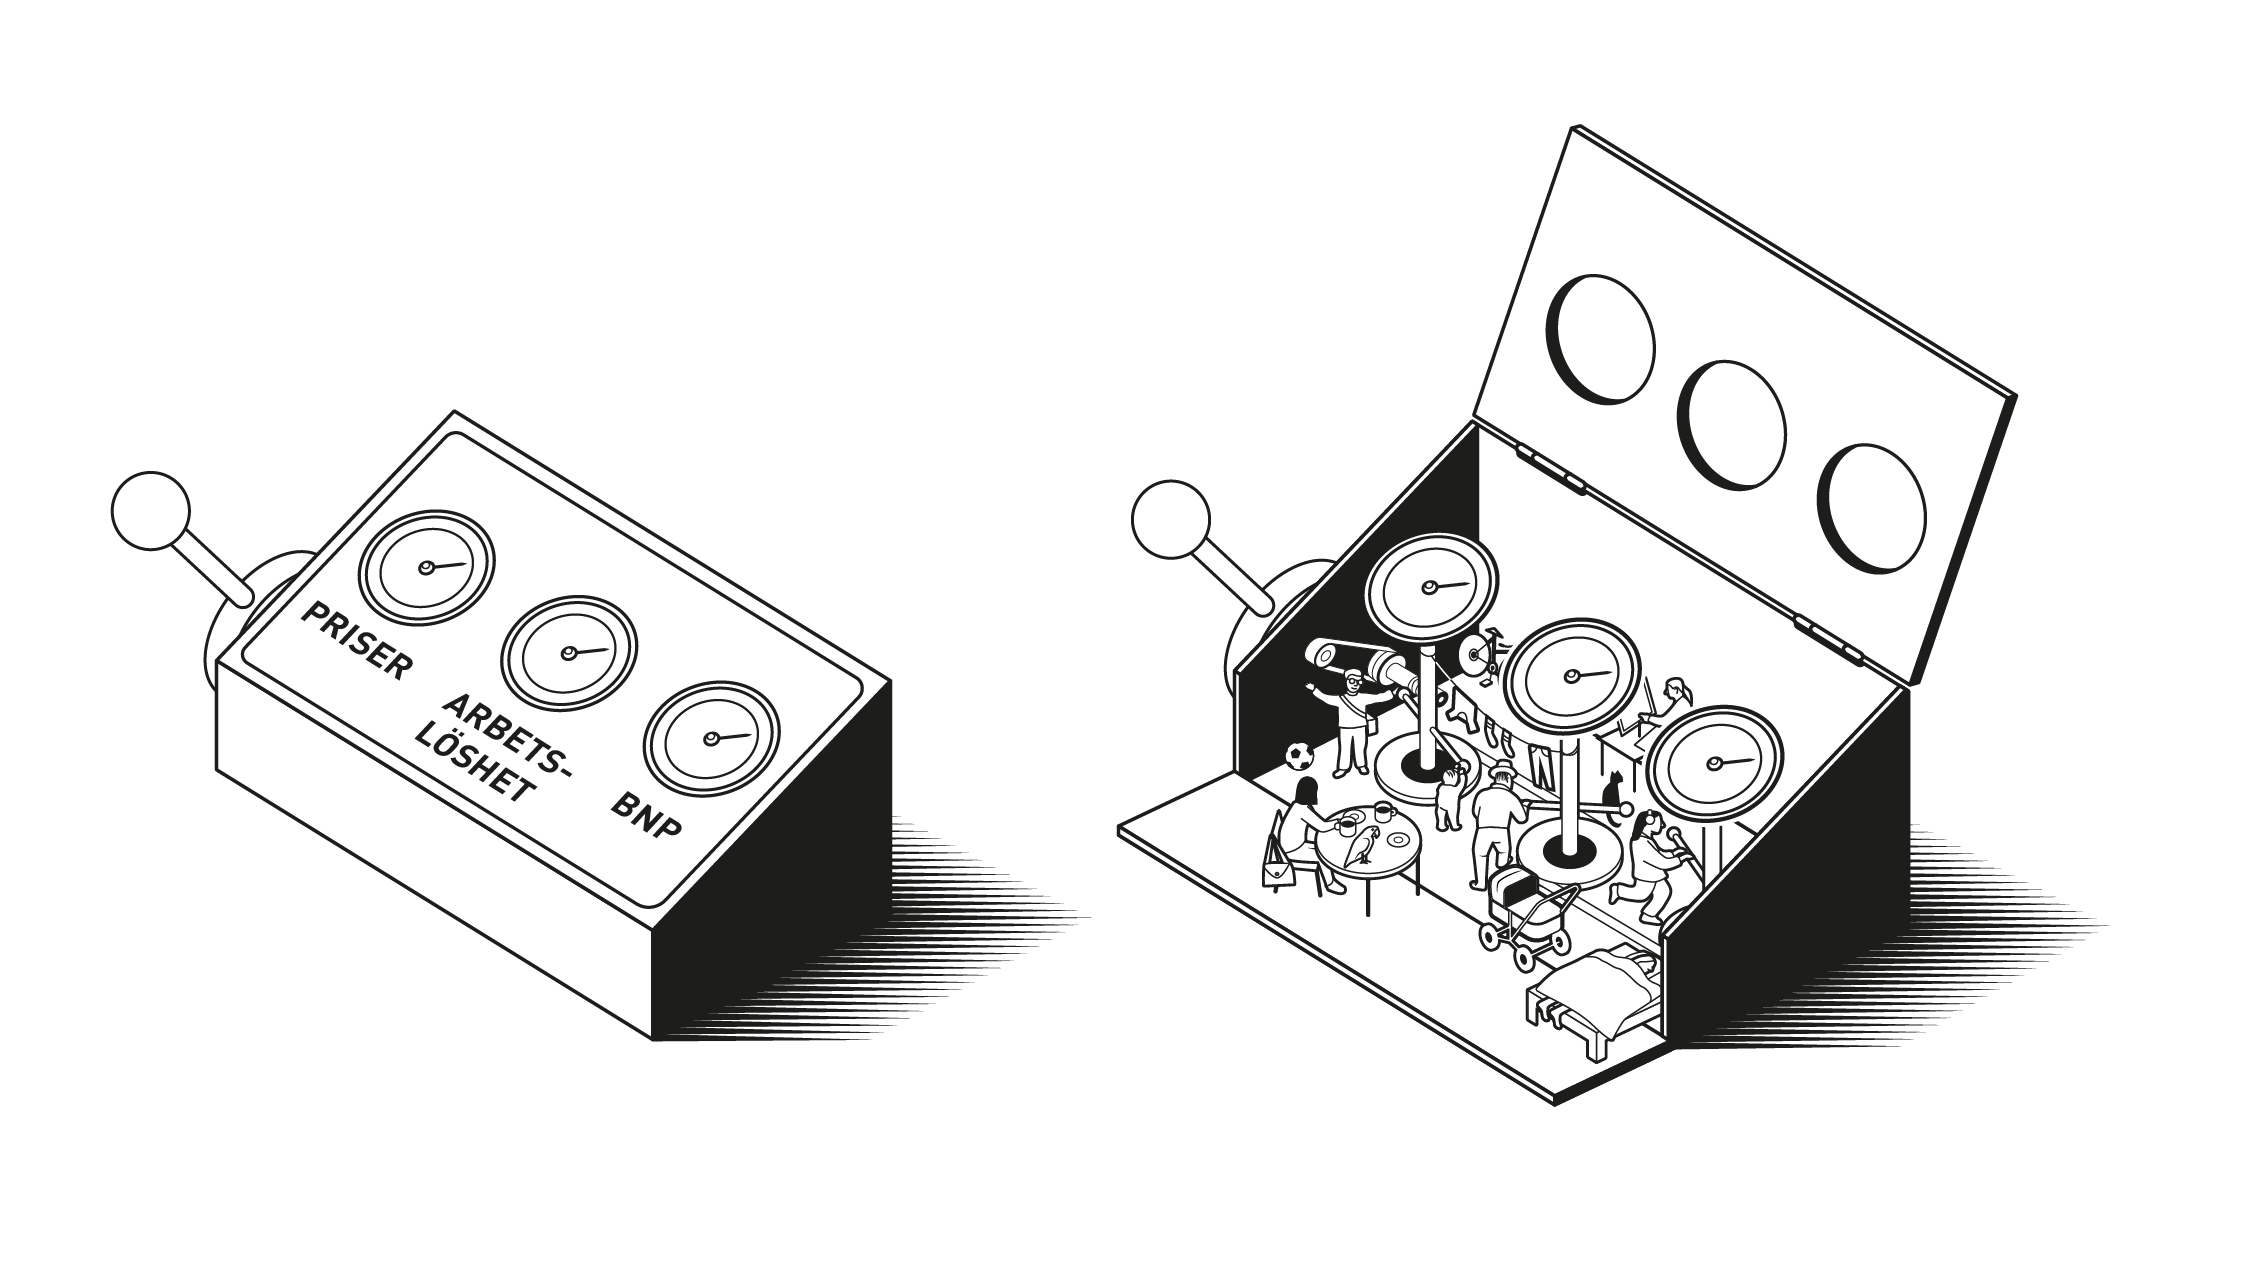
Lucas kritik tog skruv. Men det var lättare sagt än gjort att bygga modeller med mikrofundament. De behövde lösa problemen som de tidigare keynesianska modellerna gick bet på, och samtidigt vara tillräckligt enkla och begripliga för att kunna användas brett.
Ett särskilt stort problem för stabiliseringspolitiken är frågan om hur den privata konsumtionen bestäms. Tidigare forskning argumenterade på teoretiska grunder för att konsumtionen borde bero minst lika mycket på det enskilda hushållets förväntningar om framtida inkomster som på dagens. Det komplicerar stabiliseringspolitiken eftersom hushållens förväntningar om framtiden förstås inte är konstanta och dessutom kan påverkas om till exempel skatter, räntor eller inflation ändras. Problemet var att hypotesen om förväntningarnas betydelse var svår att testa och sätta siffror på. Det går ju inte att direkt observera hushållens förväntningar.
Många forskare försökte hitta indikatorer för hushållens tro om framtida inkomster. De ville se om det gick att förutse deras konsumtionsbeslut. Men ingen lyckades förrän Robert E. Hall visade på ett helt nytt sätt att tänka.
Hall vänder upp och ner på forskningen
Halls centrala idé var att om hushållens konsumtion styrs av deras förväntningar om framtida inkomster och andra relevanta faktorer, så är deras konsumtionsbeslut den perfekta indikatorn på deras förväntningar. Om de är optimistiska kommer de att konsumera mer än om de är pessimistiska. Det betyder också att de endast kommer ändra sin konsumtion om bedömningen av framtiden ändras, vilket kräver ny relevant information. Eftersom ny information per definition inte kan prognostiseras – då vore den ju inte ny – betyder det att konsumtionsförändringar inte kan förutses om teorin är korrekt. Hall vände alltså upp och ner på forskningsansatsen – i stället för att leta efter indikatorer som kunde förutsäga hushållens konsumtion, borde man testa hypotesen att det inte går att förutspå konsumtionsförändringar.
Det visade sig att Halls hypotes stämde mycket bra. Inga variabler verkade ha någon avgörande betydelse för att förutspå konsumtionsförändringar. Även Halls mest skeptiska kollegor övertygades, och minst lika viktigt som att teorin fungerade var att det nu fanns ett naturligt riktmärke. Konsumtionsförändringar som går att förutsäga måste bero på avvikelser från antagandena i teorin – till exempel att vissa hushåll varken kan låna eller har något sparkapital och därför måste leva ur hand i mun. Med riktmärket från teorin gick det att beräkna hur stor andel av konsumenterna som var i en sådan situation.
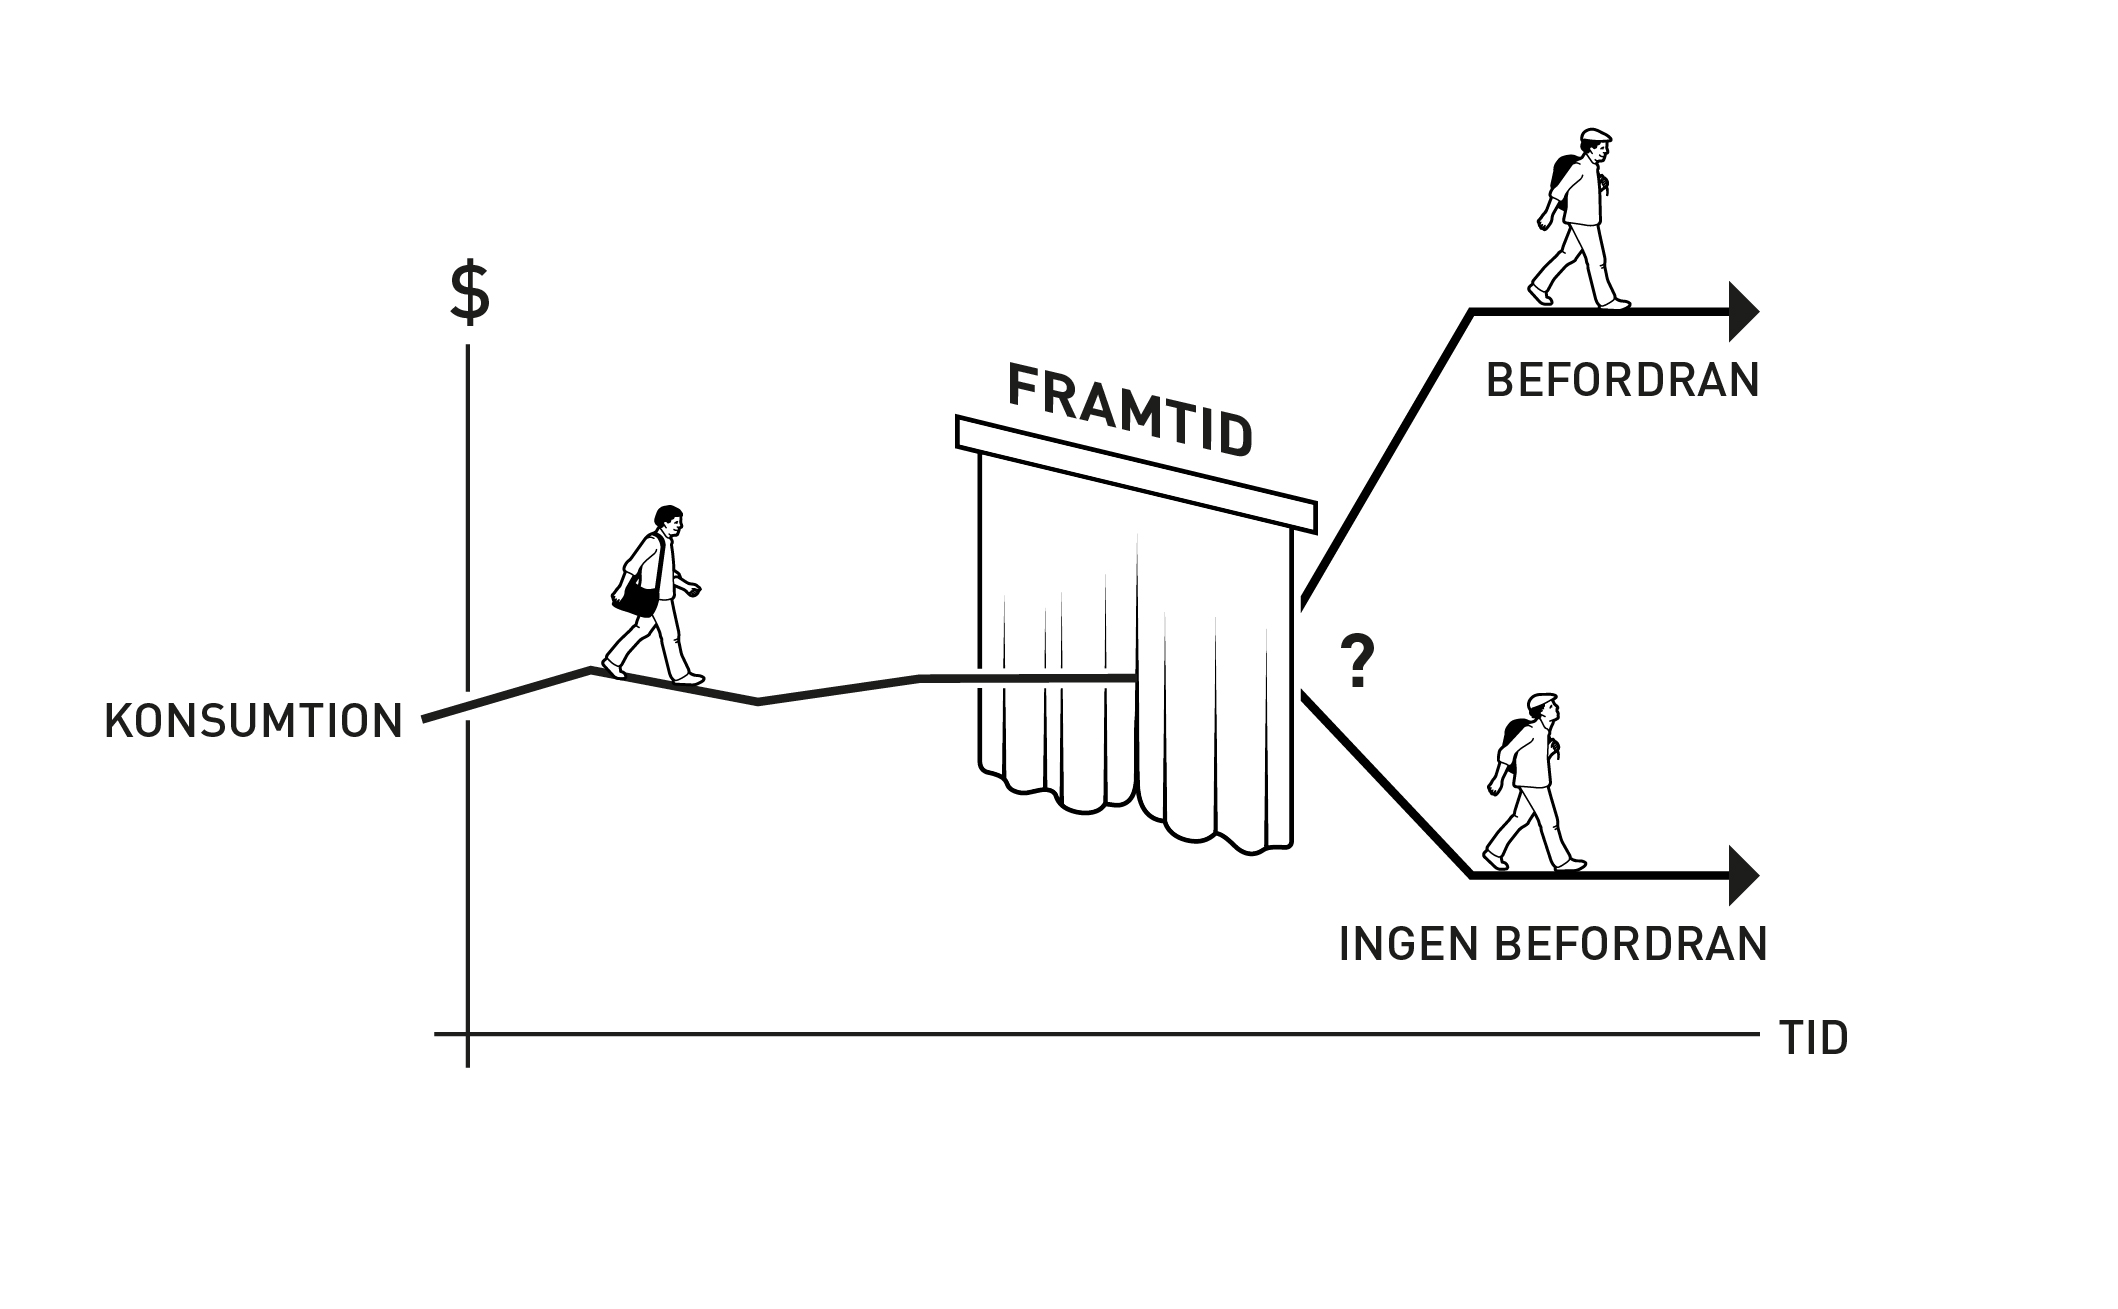
Hall presenterade sina resultat i en artikel 1978 och den blev något av ett heureka-ögonblick för forskningen. Hans arbete blev centralt i utvecklingen av den moderna konsumtionsforskningen. En annan tidig och viktig artikel författades av Hall och Fredric Mishkin 1982. De använde mikrodata för en mängd enskilda hushåll och visade bland annat att runt 80 procent av hushållen bestämde sin konsumtion i linje med teorin, medan resten levde från dag till dag – ur hand i mun. Andelarna varierar över tid och mellan olika länder, men är något som går att mäta. Insikten att en andel av hushållen är framåtblickande, och en annan inte har möjlighet att vara det, är en viktig del av de makroekonomiska modeller som används av dagens centralbanker och finansdepartement.
Genom att förstå förväntningarnas betydelse för konsumtionsbeslut hade Hall nu löst ett problem som gäckat forskarna länge. Hans insikter hade en avgörande betydelse för det ny-keynesianska paradigmskiftet inom makroekonomin.
Woodfords modell
I en bok från 2003 presenterar Michael Woodford en komplett ny-keynesiansk makromodell som bygger på mikrofundament. Boken sammanfattar resultaten från en lång rad av Woodfords och andra forskares tidigare artiklar. Modellen, med sina tre ekvationer, blev prototypen för alla ny-keynesianska modeller som följt i dess spår. Syftet med modellen är att den kan fungera som ett sorts laboratorium för ekonomiskpolitiska beslutsfattare. Vad händer med BNP och inflation om räntan sänks? Eller hur mycket behöver räntan höjas för att inflationen ska stabiliseras i ett visst konjunkturläge?
De tidigare keynesianska modellerna syftade också till att ge svar på dessa frågor, men svaren visade sig otillförlitliga. De nya modellerna, byggda på mikrofundament utifrån en beskrivning av hur enskilda aktörer fattar beslut om konsumtion, produktion och priser på produkter, gav mer tillförlitliga svar.
En viktig del i Woodfords modell är beskrivningen av hur konsumtion bestäms. Den utgör den största delen av den totala efterfrågan på varor och tjänster i de allra flesta länder. Det tog man hänsyn till även i de tidigare keynesianska modellerna, men det nydanande var att inkludera Halls resultat, nämligen att konsumtionen beror på hushållens förväntningar om framtida inkomster.
Konsumtion beror också på räntan som sätts av centralbanken. Om räntan sänks, blir det mindre lönsamt att spara och konsumtionen blir då högre i dag än vad den förväntas vara i framtiden. Bara om räntan är i ett mellanläge, så kallad neutral (eller naturlig) ränta, varken stimulerar eller stramar den åt. Begreppet naturlig ränta introduceras redan i slutet av 1800-talet av Knut Wicksell, som var en av Sveriges genom tiderna allra mest internationellt inflytelserika ekonomer. Inspirerad av Wicksell visade Woodford att centralbanker kan stimulera eller dämpa ekonomisk utveckling genom att justera räntan, snarare än via penningmängd. Det var ett viktigt bidrag som gjorde de ny-keynesianska modellerna mer användbara i praktiken.
En annan del i modellen beskriver hur inflationen bestäms. Den utgår ifrån enskilda företag som sätter priser med vetskapen om att det blir för kostsamt att ändra dem varje gång efterfrågan eller produktionskostnader förändras. Priserna blir alltså trögrörliga och denna så kallade prissättningsfriktion är den fundamentala grunden till att efterfrågan blir så viktig för produktion i enlighet med Keynes resonemang. Om efterfrågan sjunker, men priserna inte sänks så uppstår ett överutbud och därmed en obalans mellan utbud och efterfrågan som kan leda till lågkonjunktur. När man utgår ifrån enskilda företags beslut om prissättning blir det uppenbart att när ett företag faktiskt ändrar priset måste det blicka framåt. Om det tror att konkurrenternas priser och deras egna kostnader kommer att öka är det bäst att redan i dag sätta ett högre pris än om de skulle ha motsatta förväntningar. Också företagens beslut styrs alltså av deras förväntningar.
Att företagen är framåtblickande betyder också att förväntningar om framtida räntesättning spelar en viktig roll för inflationen. Därmed blir trovärdighet och transparens viktigt för centralbanker. Denna insikt, som inte var en del av det tidigare keynesianska synsättet, har haft en mycket stor praktisk betydelse för centralbankerna. En trovärdig och tydlig kommunikation om hur de resonerar och planerar att agera i framtiden har blivit helt central för deras verksamhet.
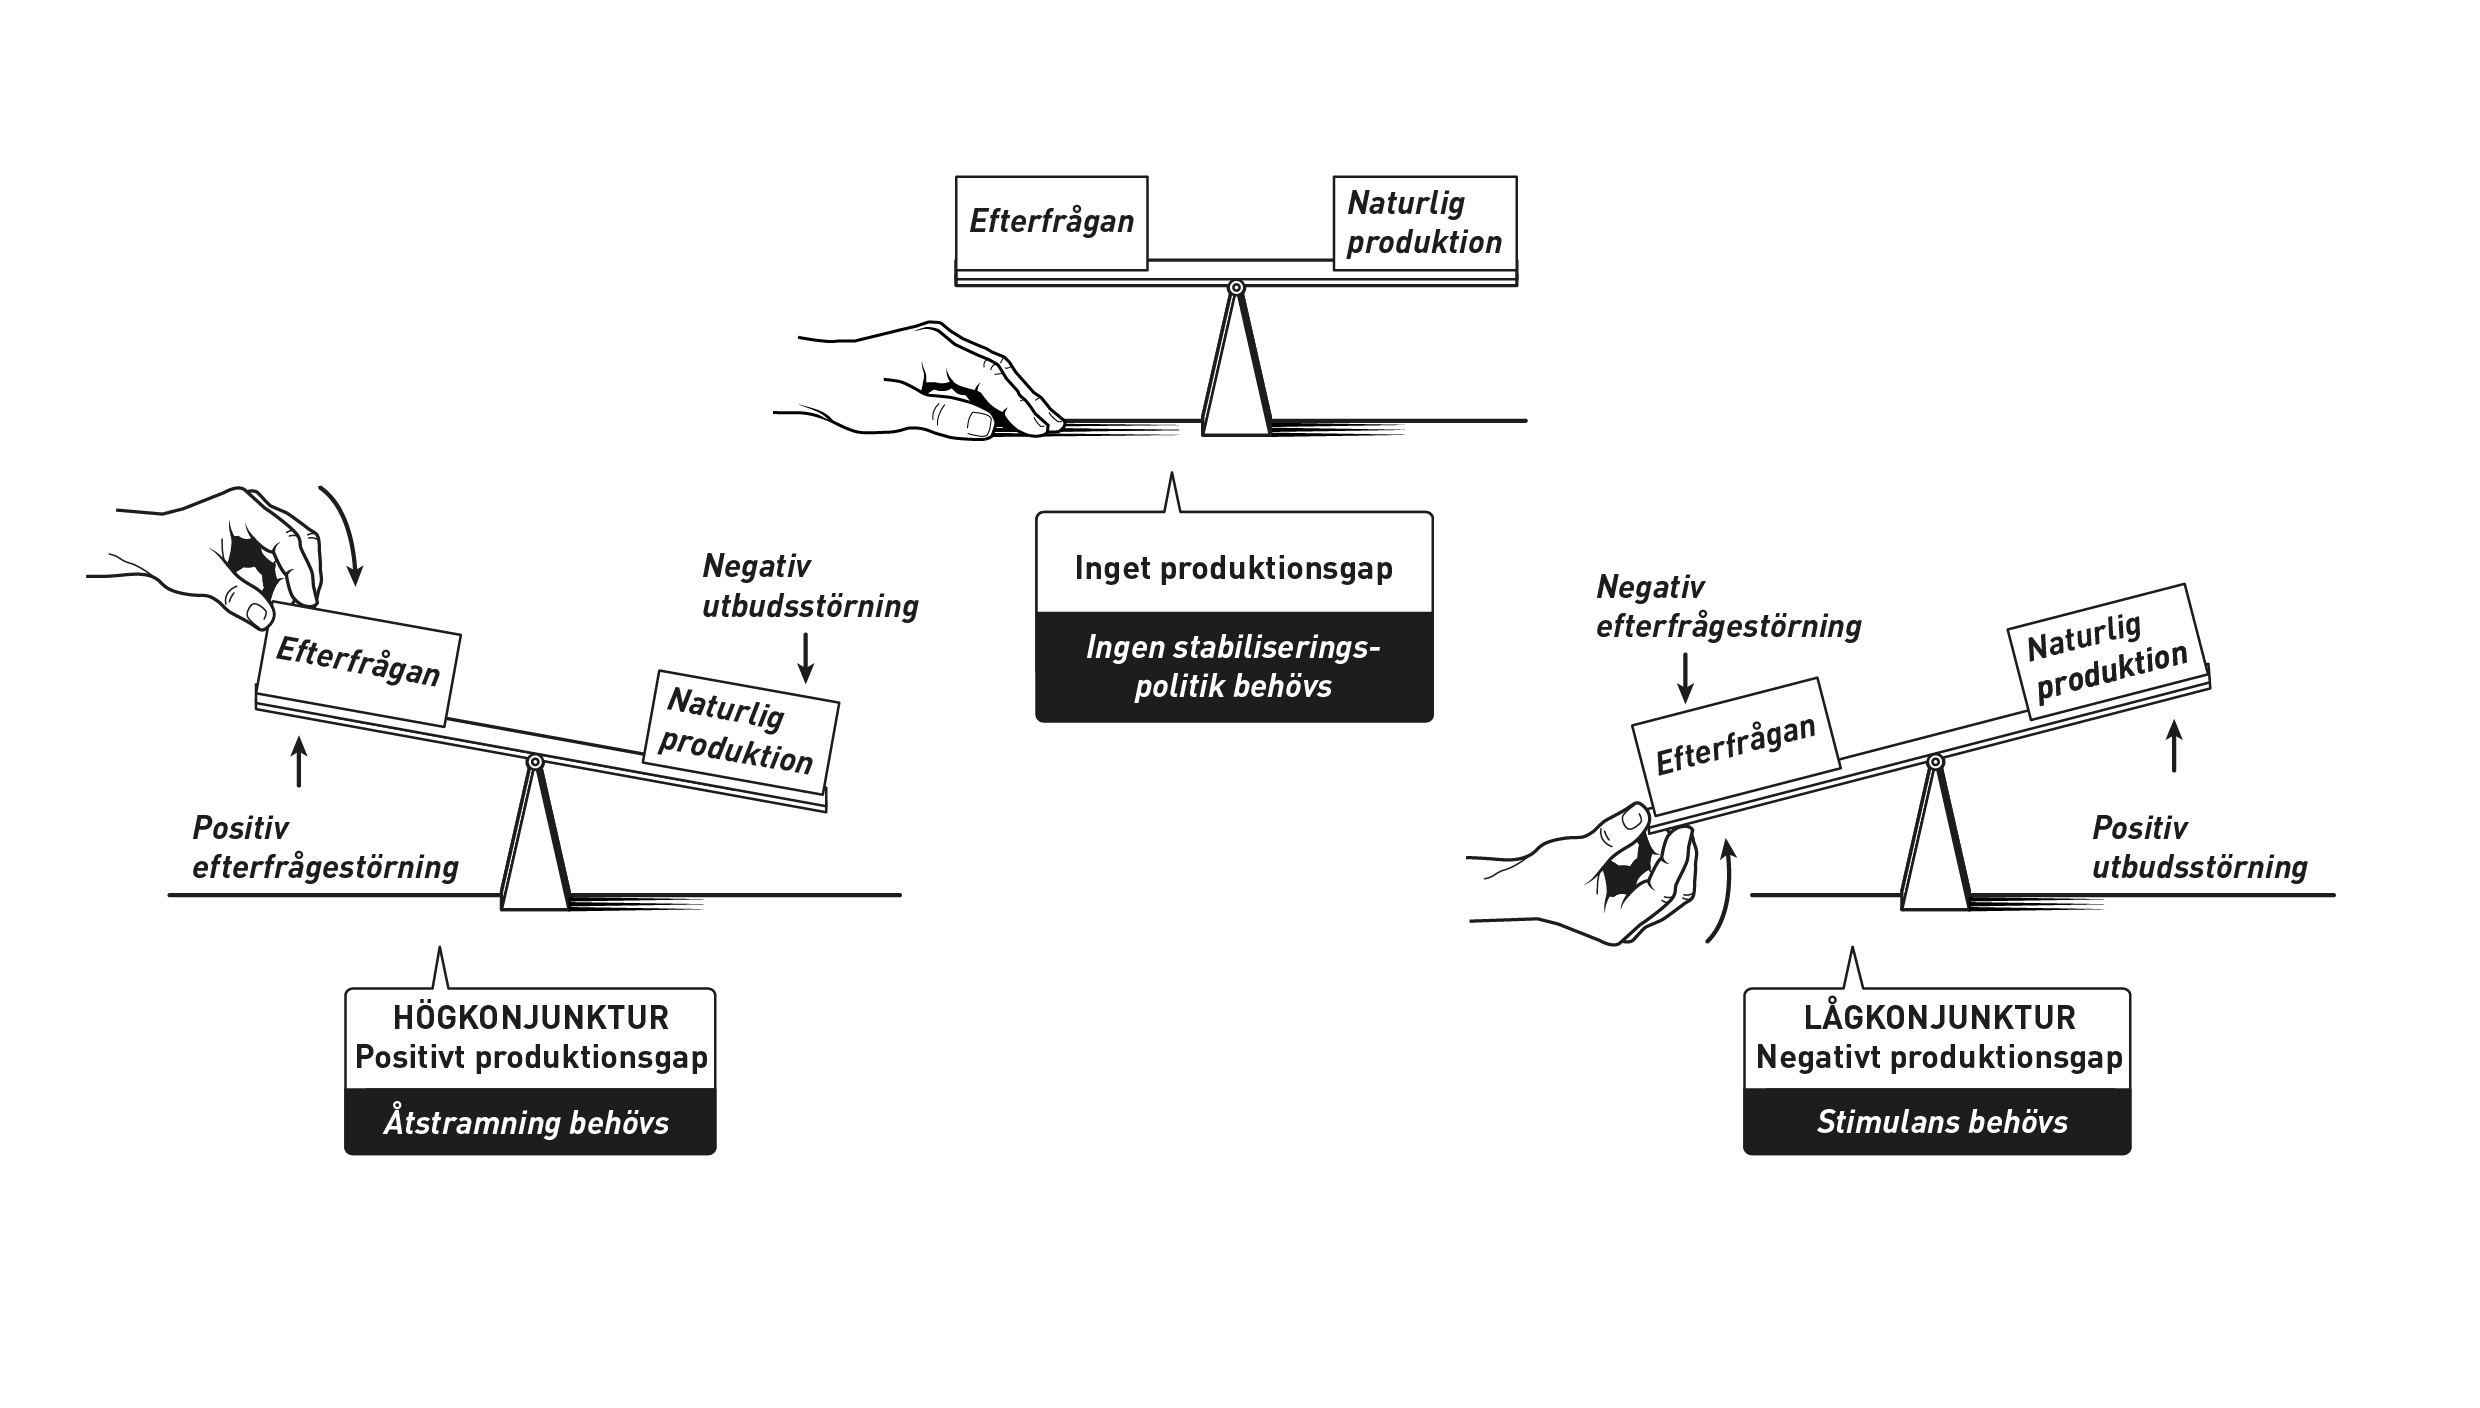
Den andra faktorn som styr inflationen är produktionsgapet, ett begrepp Woodford införde för att beskriva efterfrågetrycket i ekonomin. Är efterfrågetrycket för högt – det vill säga om gapet är positivt – vilket är typiskt i en högkonjunktur, så pressas priserna upp och inflationen blir högre än normalt. Är efterfrågetrycket för lågt – det vill säga om gapet är negativt – vilket är typiskt i en lågkonjunktur, så pressas priserna ner och inflationen blir lägre än normalt (se illustration nedan). Formellt är gapet skillnaden mellan faktisk produktion och så kallad naturlig produktion, det vill säga den produktionsnivå som skulle råda om marknadspriserna var fritt rörliga och efterfrågan därför anpassade sig perfekt efter utbudet. Storleken på produktionsgapet kan därför ses som ett mått på hur långt ekonomin är ifrån ett effektivt resursutnyttjande, och det är stabiliseringspolitikens uppgift att styra det mot noll.
Den naturliga produktionen kan förstås förändras över tid. Plötsliga förändringar i denna kallas utbudsstörningar, det kan vara till exempel snabbt stigande energipriser, störningar i internationella leveranskedjor eller annat som plötsligt påverkar en ekonomis möjligheter att producera. Om en negativ utbudstörning gör att den naturliga produktionen faller, samtidigt som efterfrågan inte gör det, blir produktionsgapet positivt. Det är möjligt om företagen trots sitt högre kostnadsläge inte höjer sina priser tillräckligt. Efterfrågan blir då för hög, trots att den faktiskt inte har ökat.
Även om efterfrågan, och därmed produktionen, minskar något i samband med en negativ utbudsstörning, till exempel på grund av mer pessimistiska hushåll som konsumerar mindre, kan produktionsgapet bli positivt om den naturliga produktionen minskar mer än den faktiska. En sådan utbudsstörning kan då samtidigt orsaka både inflation, fall i produktionen och ökad arbetslöshet. Till skillnad från de tidigare keynesianska modellerna rekommenderar Woodfords modell då en åtstramning, till exempel en räntehöjning, för att undvika att inflationen ökar okontrollerat. Hans insikt har gjort det möjligt att hantera senare tiders utbudsstörningar mycket bättre än under 1970-talets oljekriser.
Woodfords modell var till synes enkel, men det krävdes nydanande forskning av Woodford och flera andra makroekonomer för att kunna bygga den nya modellen på mikrofundament. Enkelheten i kombination med att modellen visade sig stämma väl med verkligheten gjorde att den snabbt fick genomslag hos beslutsfattare på centralbanker och finansdepartement. Modellen kan också utvecklas och anpassas till skilda förutsättningar i olika länder. Till exempel har Sveriges riksbank en egen ny-keynesiansk modell anpassad till svenska förhållanden.
En anpassningsbar modell
Som vid alla paradigmskiften var det ny-keynesianska starten på en ny och blomstrande forsknings-inriktning, inte det sista ordet. Forskningen går ständigt framåt och sedan pristagarnas arbeten publicerades har modellerna utvecklats och förfinats och kommer fortsätta att göra så i takt med att våra ekonomier förändras. Modellerna kan anpassas till de olika förutsättningar som hushåll och företag möter.
I dag används ny-keynesianska modeller av finansdepartement och centralbanker världen över för att hjälpa beslutsfattarna att fatta väl avvägda stabiliseringspolitiska beslut. Det finns helt enkelt inga andra fungerande alternativ. Så nästa gång Riksbanken fattar beslut om räntan kan du vara säker på att ett av beslutsunderlagen är beräkningar som gjorts i en ny-keynesiansk modell med mikrofundament.
Pristagarnas forskning har gjort det möjligt att hantera stora makroekonomiska kriser på ett mycket bättre sätt än tidigare. Det har varit till stor nytta under till exempel pandemin och de senaste årens energikriser, som inte alls fått lika långsiktiga konsekvenser för tillväxt och inflation som de kritiska perioderna under 1970-talet. Vi har heller inte fastnat i katastrofal ekonomisk depression som under 1930-talet. Lågkonjunkturer och episoder med hög inflation har inte försvunnit, men de har blivit mindre långlivade.
Ekonomipriset 2026
Pristagare
Robert E. Hall, född 1943 (83 år) i Palo Alto, CA, USA. Fil.dr 1967 vid Massachusetts Institute of Technology, Cambridge, USA. Professor vid Stanford University, CA, USA.
Michael Woodford, född 1955 i Chicopee, MA, USA. Fil.dr 1983 vid Massachusetts Institute of Technology, Cambridge, USA. Professor vid Columbia University, New York, USA.
Motivering
”för mikroekonomiska fundament för makroekonomisk stabilisering”